Domain german-lawyers.de kaufen?
Wir ziehen mit dem Projekt
german-lawyers.de um.
Sind Sie am Kauf der Domain
german-lawyers.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain german-lawyers.de kaufen?
Ist Bilanzgewinn Eigenkapital?
Ist Bilanzgewinn Eigenkapital? Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens, der aus den erwirtschafteten Gewinnen resultiert. Er wird in der Bilanz auf der Passivseite ausgewiesen und erhöht somit das Eigenkapital. Der Bilanzgewinn wird in der Regel aus dem Jahresüberschuss gebildet, der nach Abzug aller Aufwendungen und Steuern verbleibt. Somit ist der Bilanzgewinn eine wichtige Kennzahl für die finanzielle Gesundheit eines Unternehmens und trägt zur Stärkung des Eigenkapitals bei. **
Ist der Bilanzgewinn Eigenkapital?
Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens. Er entsteht, wenn die Gewinne eines Unternehmens nicht ausgeschüttet, sondern einbehalten werden. Somit erhöht der Bilanzgewinn das Eigenkapital des Unternehmens. Er wird in der Bilanz auf der Passivseite ausgewiesen und trägt zur Stärkung der finanziellen Basis des Unternehmens bei. Der Bilanzgewinn kann für zukünftige Investitionen genutzt werden oder dazu dienen, die Eigenkapitalbasis des Unternehmens zu festigen. Insgesamt ist der Bilanzgewinn also ein wichtiger Bestandteil des Eigenkapitals eines Unternehmens. **
Ähnliche Suchbegriffe für Bilanzgewinn
Top-Angebote
Produkte zum Begriff Bilanzgewinn:
-
Tomorrow's Lawyers, Fachbücher von Richard SusskindDie Anwälte von morgen prognostizieren grundlegende und irreversible Veränderungen in der Rechtswelt und bieten wesentliche praktische Ratschläge für diejenigen, die eine Karriere oder ein Unternehmen im Rechtsbereich aufbauen möchten. Es ist ein umfassender Leitfaden für die Zukunft für angehende Juristen und alle, die die heutigen Rechts- und Justizsysteme modernisieren wollen.25,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
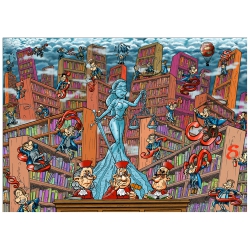
Comic Art Paragrafen-Zirkus - Rechtsanwalt - Puzzle 241163advocati ridiculus - Die Richter und Rechtsanwälte kann man jetzt auch puzzeln! Recht oder Unrecht haben, das ist hier die Frage. Die Paragraphen, sie werden geliebt, gebogen und gebrochen...die Welt der Juristerei ist kunterbunt! Puzzeln sie sich durc6,99 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Untersuchung im Rechtsstaat, Fachbücher von Maximilian PichlVon 1998 bis 2011 konnte der sogenannte Nationalsozialistische Untergrund (NSU) unentdeckt zehn Menschen kaltblütig ermorden, Sprengstoffanschläge durchführen sowie Raubüberfälle begehen. Deutsche Sicherheitsbehörden erwiesen sich als unfähig oder nicht willens, zur Beendigung der Mordserie und Aufklärung der Taten beizutragen. Mit dem Verhalten von Polizeibehörden und Verfassungsschutz haben sich insbesondere die NSU-Untersuchungsausschüsse in Bund und Ländern beschäftigt. Ihre Arbeit untersucht Maximilian Pichl mittels der von ihm entwickelten rechtswissenschaftlichen Methode einer deskriptiv-kritischen Beobachtung. Mit dieser geht er den Möglichkeiten und Grenzen von parlamentarischen Untersuchungsverfahren auf den Grund. Anhand der empirischen Beobachtungen der Ausschussarbeit und einer Diskussion der rechtspolitischen Folgen zeigt das Buch, auf welche Art und Weise die Aufklärung der NSU-Mordserie in grossen Teilen auch an der Sabotage der Sicherheitsbehörden gescheitert ist. Für die diesem Buch zugrunde liegende Dissertation erhielt Maximilian den Walter-Kolb-Gedächtnispreis sowie den Werner-Pünder-Preis.39,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gesinnungspolizei im Rechtsstaat?, Sachbücher von Mathias BrodkorbDas Buch "Gesinnungspolizei im Rechtsstaat?" von Mathias Brodkorb bietet eine tiefgehende Analyse des deutschen Inlandsgeheimdienstes, insbesondere des Bundesamtes für Verfassungsschutz. Es beleuchtet die rechtlichen Grundlagen, die Struktur und die Aufgaben dieser Institution und thematisiert die Herausforderungen, mit denen sie konfrontiert ist. Brodkorb untersucht, wie der Verfassungsschutz in der Vergangenheit oft überfordert war und sich zunehmend politisch instrumentalisieren liess. Anhand von sechs Fallstudien wird aufgezeigt, dass legitime Grundrechtsausübung häufig als politischer Extremismus interpretiert wird, was die demokratische Willensbildung gefährdet. Besonders seit der Corona-Pandemie wird selbst kritische Regierungsmeinung als potenziell gefährlich eingestuft. Das Buch fordert eine grundlegende Reform oder sogar die Auflösung dieser umstrittenen Behörde, um die Freiheit und Demokratie in Deutschland zu schützen.25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Jahresüberschuss und Bilanzgewinn identisch?
Nein, Jahresüberschuss und Bilanzgewinn sind nicht identisch. Der Jahresüberschuss ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erwirtschaftet hat, nach Abzug aller Kosten und Steuern. Der Bilanzgewinn hingegen ist der Gewinn, der in der Bilanz des Unternehmens ausgewiesen wird und als Eigenkapital in der Bilanz verbleibt oder als Gewinnausschüttung an die Eigentümer verteilt wird. **
-
Was versteht man unter Bilanzgewinn?
Was versteht man unter Bilanzgewinn? Der Bilanzgewinn ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erzielt hat und der in der Bilanz ausgewiesen wird. Er setzt sich aus dem Jahresüberschuss abzüglich des Verlustvortrags und zuzüglich etwaiger Gewinnvorträge zusammen. Der Bilanzgewinn ist somit ein wichtiger Bestandteil der Eigenkapitalstruktur eines Unternehmens und kann entweder ausgeschüttet oder einbehalten werden, um das Eigenkapital zu stärken. Er dient auch als Grundlage für die Gewinnausschüttung an die Aktionäre und die Bildung von Rücklagen. **
-
Wie berechnet man den Bilanzgewinn?
Der Bilanzgewinn wird in der Regel am Ende eines Geschäftsjahres berechnet. Dazu werden die Erträge und Aufwendungen des Unternehmens gegenübergestellt. Zunächst werden die Erträge, wie beispielsweise Umsatzerlöse, Zinserträge und sonstige betriebliche Erträge, summiert. Anschließend werden die Aufwendungen, wie beispielsweise Personalkosten, Materialkosten, Zinsaufwendungen und Abschreibungen, summiert. Der Bilanzgewinn ergibt sich dann aus der Differenz zwischen den Erträgen und den Aufwendungen. Dieser Gewinn kann entweder ausgeschüttet oder einbehalten und in die Rücklagen des Unternehmens eingestellt werden. **
-
Wann muss Bilanzgewinn ausgewiesen werden?
Der Bilanzgewinn muss in der Bilanz ausgewiesen werden, wenn das Unternehmen am Ende des Geschäftsjahres einen Gewinn erwirtschaftet hat. Dieser Gewinn wird in der Gewinn- und Verlustrechnung ermittelt und anschließend in die Bilanz übertragen. Der Bilanzgewinn zeigt den Anteil des Gewinns, der den Eigentümern des Unternehmens gehört und nicht als Rücklage oder für andere Zwecke verwendet wird. Die Ausweisung des Bilanzgewinns ist wichtig, um Transparenz über die finanzielle Situation des Unternehmens zu schaffen und den Anteilseignern Informationen über ihre finanzielle Beteiligung zu geben. Unternehmen müssen den Bilanzgewinn gemäß den gesetzlichen Vorschriften und den Grundsätzen ordnungsgemäßer Buchführung korrekt ausweisen. **
Was sagt der Bilanzgewinn aus?
Der Bilanzgewinn gibt an, wie viel Gewinn ein Unternehmen in einem bestimmten Zeitraum erwirtschaftet hat. Er ist das Ergebnis aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens. Der Bilanzgewinn wird in der Bilanz als Eigenkapital ausgewiesen und kann entweder ein positives oder ein negatives Ergebnis sein. Ein positiver Bilanzgewinn zeigt an, dass das Unternehmen profitabel ist und Gewinne erwirtschaftet hat, während ein negativer Bilanzgewinn darauf hinweist, dass das Unternehmen Verluste gemacht hat. Der Bilanzgewinn ist somit ein wichtiger Indikator für die finanzielle Gesundheit und Leistungsfähigkeit eines Unternehmens. **
Wie kommt man auf den Bilanzgewinn?
Der Bilanzgewinn ergibt sich aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens innerhalb eines Geschäftsjahres. Um auf den Bilanzgewinn zu kommen, müssen die Einnahmen, wie beispielsweise Umsatzerlöse, Zinserträge oder sonstige betriebliche Erträge, von den Ausgaben, wie beispielsweise Materialkosten, Personalkosten, Mieten und Abschreibungen, abgezogen werden. Wenn die Erträge die Aufwendungen übersteigen, spricht man von einem Bilanzgewinn. Dieser kann dann entweder einbehalten und für zukünftige Investitionen genutzt oder an die Anteilseigner ausgeschüttet werden. Letztendlich wird der Bilanzgewinn in der Gewinn- und Verlustrechnung des Unternehmens ausgewiesen. **
Top-Angebote
Produkte zum Begriff Bilanzgewinn:
-
Das Rechtssystem zwischen Staat und Zivilgesellschaft, FachbücherDas österreichische Rechtssystem zeichnet sich durch eine generell hohe Regelungsdichte und durch eine auffallende Orientierung aller Konfliktlösungsmechanismen am Staat aus. Der Freiraum für zivilgesellschaftliche Lösungsansätze scheint geringer als in anderen europäischen Staaten. Historisch gesehen ist diese Situation der von den Herrschenden und von der Bevölkerung geteilten Überzeugung, dass jede gesellschaftliche Fragestellung am besten rechtlich und vom Staat geregelt wird, eine Folge des aufgeklärten Absolutismus des 18. Jahrhunderts und des etatistischen Liberalismus des 19. Jahrhunderts. Die Vorstellung, dass gesellschaftlichen Konflikten mit einer uneingeschränkten Verrechtlichung aller Fragestellungen begegnet wird, sollte die heterogene politische und soziale Struktur der Habsburgermonarchie zusammenhalten. Diese Tradition hat bis heute deutliche Spuren in der Rechtskultur und im Rechtssystem hinterlassen. Der Band widmet sich dem Problemkreis der gerechten Ordnung im Zusammenwirken von Zivilgesellschaft und Staat mit theoretisch-historischen Erörterungen und vor allem der Analyse praktischer Erfahrungen und Planungen.29,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Das Unbewusste im Rechtsstreit, Fachbücher von Alexander SchallDieses Buch stellt die Frage, was mit Rechtsberufen und juristisch arbeitenden Personen geschehen würde, wenn diese ihre juristische Methodik, ihren Horizont und ihre Werkzeuge um psychoanalytische Erkenntnisse erweitern und das Unbewusste in ihrem Dasein und in ihren Wirkungen zur Kenntnis nehmen und verstehen würden. Rechtliche Konflikte und Prozesse könnten dadurch abgekürzt, effizienter gemacht und sogar vermieden werden. Zuerst diskutiert der Autor organisatorische und psychodynamische Konzepte im Hinblick auf das Management von Rechtsstreits. Zudem wird aufgezeigt, dass das Unbewusste den Rechtsstreit beeinflusst und juristische Konflikte auch als Stellvertreterkriege für Konflikte zwischen Menschen geführt werden. Die Bedeutung von Tatsachenarbeit und eine aufmerksame Fallanalyse wird erarbeitet. Ausgehend von der Erkenntnis, dass Jurisprudenz von angewandter Psychoanalyse profitieren kann, wird abschliessend eine neuartige psychojuristische Ausbildung für Juristen entworfen.34,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Tomorrow's Lawyers, Fachbücher von Richard SusskindDie Anwälte von morgen prognostizieren grundlegende und irreversible Veränderungen in der Rechtswelt und bieten wesentliche praktische Ratschläge für diejenigen, die eine Karriere oder ein Unternehmen im Rechtsbereich aufbauen möchten. Es ist ein umfassender Leitfaden für die Zukunft für angehende Juristen und alle, die die heutigen Rechts- und Justizsysteme modernisieren wollen.25,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Comic Art Paragrafen-Zirkus - Rechtsanwalt - Puzzle 241163advocati ridiculus - Die Richter und Rechtsanwälte kann man jetzt auch puzzeln! Recht oder Unrecht haben, das ist hier die Frage. Die Paragraphen, sie werden geliebt, gebogen und gebrochen...die Welt der Juristerei ist kunterbunt! Puzzeln sie sich durc6,99 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Ist Bilanzgewinn Eigenkapital?
Ist Bilanzgewinn Eigenkapital? Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens, der aus den erwirtschafteten Gewinnen resultiert. Er wird in der Bilanz auf der Passivseite ausgewiesen und erhöht somit das Eigenkapital. Der Bilanzgewinn wird in der Regel aus dem Jahresüberschuss gebildet, der nach Abzug aller Aufwendungen und Steuern verbleibt. Somit ist der Bilanzgewinn eine wichtige Kennzahl für die finanzielle Gesundheit eines Unternehmens und trägt zur Stärkung des Eigenkapitals bei. **
-
Ist der Bilanzgewinn Eigenkapital?
Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens. Er entsteht, wenn die Gewinne eines Unternehmens nicht ausgeschüttet, sondern einbehalten werden. Somit erhöht der Bilanzgewinn das Eigenkapital des Unternehmens. Er wird in der Bilanz auf der Passivseite ausgewiesen und trägt zur Stärkung der finanziellen Basis des Unternehmens bei. Der Bilanzgewinn kann für zukünftige Investitionen genutzt werden oder dazu dienen, die Eigenkapitalbasis des Unternehmens zu festigen. Insgesamt ist der Bilanzgewinn also ein wichtiger Bestandteil des Eigenkapitals eines Unternehmens. **
-
Sind Jahresüberschuss und Bilanzgewinn identisch?
Nein, Jahresüberschuss und Bilanzgewinn sind nicht identisch. Der Jahresüberschuss ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erwirtschaftet hat, nach Abzug aller Kosten und Steuern. Der Bilanzgewinn hingegen ist der Gewinn, der in der Bilanz des Unternehmens ausgewiesen wird und als Eigenkapital in der Bilanz verbleibt oder als Gewinnausschüttung an die Eigentümer verteilt wird. **
-
Was versteht man unter Bilanzgewinn?
Was versteht man unter Bilanzgewinn? Der Bilanzgewinn ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erzielt hat und der in der Bilanz ausgewiesen wird. Er setzt sich aus dem Jahresüberschuss abzüglich des Verlustvortrags und zuzüglich etwaiger Gewinnvorträge zusammen. Der Bilanzgewinn ist somit ein wichtiger Bestandteil der Eigenkapitalstruktur eines Unternehmens und kann entweder ausgeschüttet oder einbehalten werden, um das Eigenkapital zu stärken. Er dient auch als Grundlage für die Gewinnausschüttung an die Aktionäre und die Bildung von Rücklagen. **
Ähnliche Suchbegriffe für Bilanzgewinn
-
Untersuchung im Rechtsstaat, Fachbücher von Maximilian PichlVon 1998 bis 2011 konnte der sogenannte Nationalsozialistische Untergrund (NSU) unentdeckt zehn Menschen kaltblütig ermorden, Sprengstoffanschläge durchführen sowie Raubüberfälle begehen. Deutsche Sicherheitsbehörden erwiesen sich als unfähig oder nicht willens, zur Beendigung der Mordserie und Aufklärung der Taten beizutragen. Mit dem Verhalten von Polizeibehörden und Verfassungsschutz haben sich insbesondere die NSU-Untersuchungsausschüsse in Bund und Ländern beschäftigt. Ihre Arbeit untersucht Maximilian Pichl mittels der von ihm entwickelten rechtswissenschaftlichen Methode einer deskriptiv-kritischen Beobachtung. Mit dieser geht er den Möglichkeiten und Grenzen von parlamentarischen Untersuchungsverfahren auf den Grund. Anhand der empirischen Beobachtungen der Ausschussarbeit und einer Diskussion der rechtspolitischen Folgen zeigt das Buch, auf welche Art und Weise die Aufklärung der NSU-Mordserie in grossen Teilen auch an der Sabotage der Sicherheitsbehörden gescheitert ist. Für die diesem Buch zugrunde liegende Dissertation erhielt Maximilian den Walter-Kolb-Gedächtnispreis sowie den Werner-Pünder-Preis.39,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gesinnungspolizei im Rechtsstaat?, Sachbücher von Mathias BrodkorbDas Buch "Gesinnungspolizei im Rechtsstaat?" von Mathias Brodkorb bietet eine tiefgehende Analyse des deutschen Inlandsgeheimdienstes, insbesondere des Bundesamtes für Verfassungsschutz. Es beleuchtet die rechtlichen Grundlagen, die Struktur und die Aufgaben dieser Institution und thematisiert die Herausforderungen, mit denen sie konfrontiert ist. Brodkorb untersucht, wie der Verfassungsschutz in der Vergangenheit oft überfordert war und sich zunehmend politisch instrumentalisieren liess. Anhand von sechs Fallstudien wird aufgezeigt, dass legitime Grundrechtsausübung häufig als politischer Extremismus interpretiert wird, was die demokratische Willensbildung gefährdet. Besonders seit der Corona-Pandemie wird selbst kritische Regierungsmeinung als potenziell gefährlich eingestuft. Das Buch fordert eine grundlegende Reform oder sogar die Auflösung dieser umstrittenen Behörde, um die Freiheit und Demokratie in Deutschland zu schützen.25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
BGH-Rechtsprechung zum Personenschaden, Fachbücher von Wolfgang WellnerDie BGH-Rechtsprechung zum Personenschaden ist ein umfassendes Fachbuch, das sich mit einem der komplexesten Bereiche des Schadensrechts beschäftigt. Diese Sammlung von Entscheidungen des Bundesgerichtshofs bietet eine prägnante und verständliche Aufbereitung relevanter Urteile, die für Praktiker im Bereich des Zivilrechts von grosser Bedeutung sind. Die dritte Auflage des Werkes bringt nicht nur die Inhalte auf den neuesten Stand, sondern ergänzt auch zahlreiche aktuelle Entscheidungen, die in allen Kapiteln behandelt werden. Die optimierte Gliederung sorgt für eine noch bessere Übersichtlichkeit, sodass Leser schnell die benötigten Informationen finden können. Der Autor Wolfgang Wellner, ein ehemaliger BGH-Richter mit langjähriger Erfahrung im Schadensersatzrecht, vermittelt wertvolle Einblicke in die Rechtsprechung und deren praktische Anwendung. Die Entscheidungen sind so aufbereitet, dass die zugrunde liegenden Problematiken leicht nachvollzogen und auf eigene Fälle übertragen werden können. Dieses Werk stellt eine unverzichtbare Ressource für alle dar, die sich mit Personenschäden und den damit verbundenen rechtlichen Fragestellungen auseinandersetzen.79,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wellner:BGH-Rechtsprechung zum Kfz-Sach, Fachbücher von Wolfgang WellnerDie Neuauflage verschafft Ihnen einen raschen Überblick über das sich ständig wandelnde Kfz-Schadensersatzrecht. Die einzigartige BGH-Entscheidungssammlung zum Kfz-Sachschaden liefert alle aktuell relevanten Entscheidungen so, dass Sie diese blitzschnell finden und verstehen können. In diesem Werk spielt Wolfgang Wellner als langjähriges Mitglied des VI. BGH-Zivilsenats und jetzt als Rechtsanwalt seine ganze Kompetenz und Erfahrung aus und vermittelt Ihnen die neuesten, aber auch grundlegende ältere Entscheidungen zum Schadensrecht. Als erfahrener Referent, Herausgeber und Autor verschiedener juristischer Fachpublikationen weiss er bestens, wie er die unübersichtliche Rechtsprechung aufbereiten muss, damit Anwälte in der Praxis erfolgreich damit arbeiten können. Alle Urteile sind komprimiert auf das Wesentliche und gut verständlich wiedergegeben. Jede Entscheidung hat der Autor so bearbeitet, dass die zugrunde liegende Problematik leicht und rechtssicher auf die eigenen Fälle übertragen werden kann. Der Inhalt ist thematisch, unter Angabe des Aktenzeichens, geordnet - ein Blick ins Inhaltsverzeichnis genügt, um die richtige Entscheidung zu finden. Beispiele zu aktuellen Entscheidungen aus dem Inhalt: - Reparaturkosten: fiktive und konkrete Schadensabrechnung - Kostenfaktoren: Ersatz einer Covid-19-Pauschale - Restwertproblematik: Bestimmung des Restwerts bei Leasingfahrzeugen - Werkstattrisiko: Umfang, Wirtschaftlichkeit, Klage aus abgetretenem Recht - Mietwagenkosten: Unfall mit Pkw ohne TÜV - Nutzungsausfallentschädigung: Vorhandensein eines Zweitwagens, Zurverfügungstellen eines billigeren Fahrzeugs, Berechnungsgrundlage für merkantilen Minderwert - Sachverständigenkosten: Wirksamkeitsvoraussetzungen für Zession und Ermittlung der Höhe, Sachverständigenrisiko - Rückstufungsschaden: GAP-Versicherung und Höherstufung - Halter- und Fahrerhaftung: Auseinanderfallen von Halter und Eigentümer, Fälle mit Anhängern, Unfälle bei Vorbeifahren, Brandfälle, Kraftfahrzeug.79,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie berechnet man den Bilanzgewinn?
Der Bilanzgewinn wird in der Regel am Ende eines Geschäftsjahres berechnet. Dazu werden die Erträge und Aufwendungen des Unternehmens gegenübergestellt. Zunächst werden die Erträge, wie beispielsweise Umsatzerlöse, Zinserträge und sonstige betriebliche Erträge, summiert. Anschließend werden die Aufwendungen, wie beispielsweise Personalkosten, Materialkosten, Zinsaufwendungen und Abschreibungen, summiert. Der Bilanzgewinn ergibt sich dann aus der Differenz zwischen den Erträgen und den Aufwendungen. Dieser Gewinn kann entweder ausgeschüttet oder einbehalten und in die Rücklagen des Unternehmens eingestellt werden. **
-
Wann muss Bilanzgewinn ausgewiesen werden?
Der Bilanzgewinn muss in der Bilanz ausgewiesen werden, wenn das Unternehmen am Ende des Geschäftsjahres einen Gewinn erwirtschaftet hat. Dieser Gewinn wird in der Gewinn- und Verlustrechnung ermittelt und anschließend in die Bilanz übertragen. Der Bilanzgewinn zeigt den Anteil des Gewinns, der den Eigentümern des Unternehmens gehört und nicht als Rücklage oder für andere Zwecke verwendet wird. Die Ausweisung des Bilanzgewinns ist wichtig, um Transparenz über die finanzielle Situation des Unternehmens zu schaffen und den Anteilseignern Informationen über ihre finanzielle Beteiligung zu geben. Unternehmen müssen den Bilanzgewinn gemäß den gesetzlichen Vorschriften und den Grundsätzen ordnungsgemäßer Buchführung korrekt ausweisen. **
-
Was sagt der Bilanzgewinn aus?
Der Bilanzgewinn gibt an, wie viel Gewinn ein Unternehmen in einem bestimmten Zeitraum erwirtschaftet hat. Er ist das Ergebnis aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens. Der Bilanzgewinn wird in der Bilanz als Eigenkapital ausgewiesen und kann entweder ein positives oder ein negatives Ergebnis sein. Ein positiver Bilanzgewinn zeigt an, dass das Unternehmen profitabel ist und Gewinne erwirtschaftet hat, während ein negativer Bilanzgewinn darauf hinweist, dass das Unternehmen Verluste gemacht hat. Der Bilanzgewinn ist somit ein wichtiger Indikator für die finanzielle Gesundheit und Leistungsfähigkeit eines Unternehmens. **
-
Wie kommt man auf den Bilanzgewinn?
Der Bilanzgewinn ergibt sich aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens innerhalb eines Geschäftsjahres. Um auf den Bilanzgewinn zu kommen, müssen die Einnahmen, wie beispielsweise Umsatzerlöse, Zinserträge oder sonstige betriebliche Erträge, von den Ausgaben, wie beispielsweise Materialkosten, Personalkosten, Mieten und Abschreibungen, abgezogen werden. Wenn die Erträge die Aufwendungen übersteigen, spricht man von einem Bilanzgewinn. Dieser kann dann entweder einbehalten und für zukünftige Investitionen genutzt oder an die Anteilseigner ausgeschüttet werden. Letztendlich wird der Bilanzgewinn in der Gewinn- und Verlustrechnung des Unternehmens ausgewiesen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.